

Esse artigo tem o poder de dar boas noites de sono, livrar dores de cabeça e acabar com bolas de neve do seu cartão de crédito.
Se você se enrolou com esta forma de pagamento, calma, EU VOU TE AJUDAR e mostrar porque essas dívidas devem estar no seu radar e serem resolvidas o mais rápido possível!
7 passos para sair da bola de neve do cartão de crédito!

O uso do cartão de crédito está cada vez mais popular entre os brasileiros que buscam segurança e até mesmo comodidade para fazer compras ou pagar contas. Mas, nesse caminho, algumas coisas podem acontecer e você acaba acumulando uma dívida desnecessária.
A possibilidade de parcelar compras e pagar a dívida de cartão de crédito só no mês seguinte é tentadora.
O problema é quando essa praticidade vira descontrole financeiro, principalmente porque a dívida do cartão de crédito está entre as mais caras do mundo.
1. Saiba exatamente o quanto está devendo!
Entre em contato com a emissora do cartão para solicitar o CET (custo efetivo total) da sua dívida e aproveite o embalo para verificar se existem outras contas em atraso.
Some tudo e veja quanto precisaria para pagar tudo à vista. Ter esse número bem estabelecido é o primeiro passo para traçar uma estratégia de negociação e pagamento.

Lembrando que essa informação é sua por direito e o agente financeiro é obrigado a fornecê-la!
Agora que você já sabe o quanto deve no total, chegou a hora de colocar a mão na massa e fazer uma lista com as opções de renda extra que você pode fazer. Tá sem ideia? Eu te ajudo!
- Ensinar on-line;
- Abrir uma loja virtual;
- Desapegas (seus ou de outras pessoas);
- Passeio\cuidar de pets;
- Assistente virtual;
- Pesquisas remuneradas;
- Cliente oculto;
- Freelancer;
- Motorista de app;
- Administrar Airbnb;
- Curadoria de conteúdo;
- Vendas por catálogo;
- Afiliado digital;
- Vender fotos para bancos;
- Personal organizador;
- Cuida da rede social de outra pessoa;
- Máquinas de venda;
- Faça doces.
Se tiver interessado em mais ideias, leia esse artigo: 59 ideias de renda extra para fazer dentro de casa!
3. Negocie, pague à vista e com desconto.
Com dinheiro para pagar e os dados em mãos, é hora de ligar de novo para a central do cartão de crédito! Você já conhece os juros da dívida e sabe o quanto pode pagar por mês para quitá-la.
Isso te dá mais segurança para as negociações e pode conversar com a operadora para conhecer as condições que ela oferece.
Negocie e peça para pagar o valor inicial, ou seja, o valor que você pegou emprestado sem os juros. Avalie bem o cenário e não tenha pressa para negociar de acordo com a sua realidade financeira para conseguir pagar à vista e com desconto!
ETAPA QUITAR DÍVIDA CONCLUÍDA!
Mas, como não fazer a mesma cagada financeira de novo e sair da bola de neve de uma vez por todas?
4. Selfie financeira e 70\30 pra ontem.
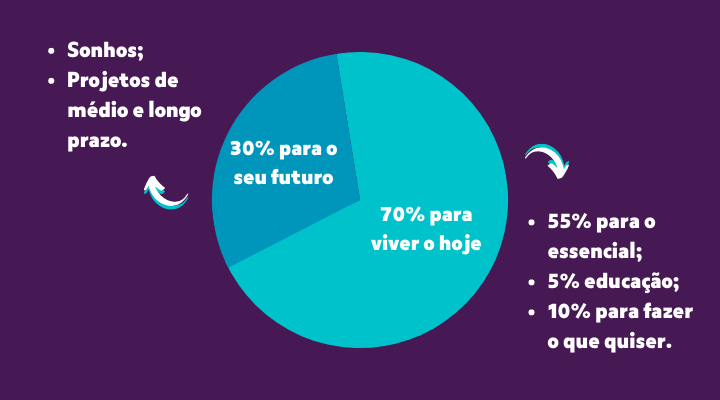
Levante todas as suas contas fixas do mês, dívidas e analise os extratos dos últimos 3 meses das suas contas, anote os gastos em um caderno, planilha ou aplicativo. Agora você tem o panorama geral das suas finanças e pode organizar as suas finanças na famosa regrinha dos 70\30.
Tá faltando dinheiro pra conta fechar aí? Volte 2 dicas e tacale pau na renda extra!
5. Nunca pague só o mínimo.
O que você deixou de pagar nesse mês vai pro próximo, com uma média de juros – ao mês – de 11,32% (no site do banco central você pode ver o de todos cartões), e com mais as compras que você fez.
Pega esse exemplo prático: Você ganha R$:3.000,00 e a fatura do seu cartão de crédito veio R$:2.500,00. Como você optou por pagar p mínimo, que, neste caso, vai ser 15%, vai pagar R$:375,00. Mas, você não se livrou do problema. No mês que vem, os outros 85% vão vir com juros, cobrança de IOF mensal e diário (0,38% e 0,0082%, respectivamente) sobre os juros, além de todas as compras que você fizer. Ou seja, pode esperar pelo menos R$:2.378,84, que é o que sobrou dessa primeira fatura, mais os juros.
6. Pense bem antes de parcelar a fatura.
O parcelamento até pode ser uma saída para quem já se embolou nos juros rotativos, porque você saberá o valor total que vai pagar no final das contas.
Mas, é claro que tem juros!
De novo, fiz a média: 7,2% ao mês. Vou usar o mesmo valor da fatura também pra simplificar: R$:2.500,00. Nesse caso, parcelando essa fatura em 12 vezes, você terá, por um ano, um fixo de R$:318,12 para pagar mensalmente. No fim, serão R$:1.317,44 de juros, ou seja, quase 53% do valor original da sua fatura.
7. Troque uma dívida cara, por uma dívida barata.
Uma saída para não parcelar ou pagar o mínimo (em que os juros são altíssimos) é pegar um empréstimo com juros mais baixos para quitar isso.
Assim, você troca uma dívida cara por uma dívida barata.
Se gostou de ler sobre esse conteúdo, também vai gostar de ler sobre: 04 maneiras de economizar no supermercado!
Um grande abraço, e até mais!

Deixe um comentário